Wildunfall: Welche Versicherung zahlt – und was jetzt zählt
Zum Beitrag ↓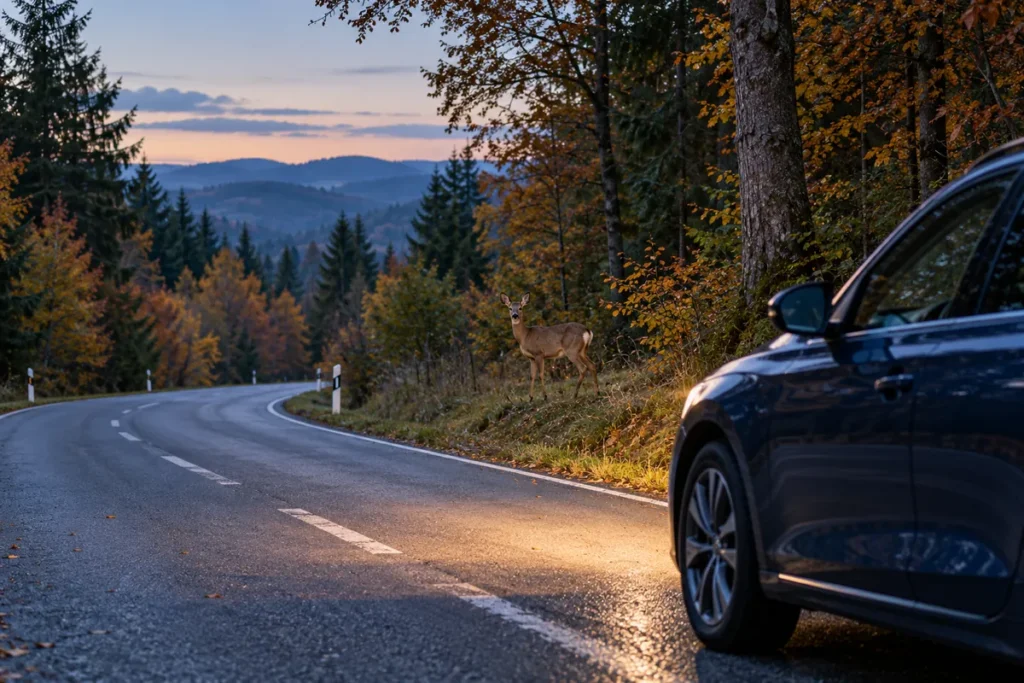
In diesem Beitrag
Kfz-Versicherung · Sicher durch den Herbst
Ein Reh am Straßenrand, ein kurzer Moment – und plötzlich steht die Frage im Raum: Welche Versicherung zahlt nach einem Wildunfall? Gerade auf Fahrten durch den Bayerischen Wald lohnt sich ein Blick auf den eigenen Schutz. Entscheidend sind die versicherte Tierart und der genaue Unfallhergang.
Das Wichtigste auf einen Blick
- Die Kfz-Haftpflicht allein bezahlt den Wildschaden am eigenen Auto nicht.
- Die Teilkasko deckt üblicherweise Zusammenstöße mit Haarwild ab. Für andere Tiere kommt es auf den Tarif an.
- Unfallstelle sichern, Polizei informieren und den Schaden vor der Reparatur beim Versicherer melden.
Wildunfall: Wann zahlt welche Versicherung?
Teilkasko: Ein Zusammenstoß mit Reh, Hirsch oder Wildschwein gehört grundsätzlich zu den versicherten Ereignissen. Diese Tiere zählen zum sogenannten Haarwild. Bei Vögeln, Haus- oder Nutztieren reicht dieser Schutz dagegen nicht immer aus. Achten Sie in den Bedingungen auf eine Erweiterung für „Tiere aller Art“.
Vollkasko: Sie enthält auch den Teilkaskoschutz. Darüber hinaus kann sie Unfallschäden am eigenen Fahrzeug übernehmen, die nicht unter die Teilkasko fallen. Welche Selbstbeteiligung gilt, richtet sich nach dem Vertrag und der Art des Schadens.
Kfz-Haftpflicht: Sie schützt bei berechtigten Ansprüchen anderer. Die Reparatur des eigenen Autos nach einer Kollision mit Wild ist darüber nicht versichert.
Ausgewichen statt zusammengestoßen: Was gilt dann?
Ein Ausweichschaden ist anders zu beurteilen als ein direkter Zusammenstoß. Wer etwa einem Reh ausweicht und dabei sein Auto beschädigt, kann unter bestimmten Voraussetzungen Ersatz über die Teilkasko erhalten. Dabei spielen der Nachweis des Hergangs und die Angemessenheit des Manövers eine Rolle. Eine Zahlung ist deshalb nicht automatisch gesichert.
Greift die Teilkasko nicht, kann eine vorhandene Vollkasko helfen. Riskantes Ausweichen sollten Sie vermeiden: Ein Unfall mit dem Gegenverkehr oder einem Baum kann deutlich schwerere Folgen haben.
Führt ein Wildunfall zu einer Rückstufung?
Wird der Schaden als Teilkaskoschaden reguliert, gibt es keine Rückstufung in der Schadenfreiheitsklasse. Das gilt auch, wenn der Teilkaskoschutz Bestandteil Ihrer Vollkasko ist. Wird dagegen eine Leistung aus dem eigentlichen Vollkaskoschutz benötigt, kann eine Rückstufung folgen. Zusätzlich bleibt eine vereinbarte Selbstbeteiligung zu beachten.
Ihre Checkliste nach einem Wildunfall
- Sicherheit schaffen: Warnblinker einschalten, Warnweste anziehen und die Unfallstelle absichern, ohne sich selbst zu gefährden.
- Hilfe holen: Bei Verletzten 112 wählen und Erste Hilfe leisten. Die Polizei über 110 informieren – auch wenn das Tier geflüchtet ist.
- Abstand halten: Verletzte Tiere nicht anfassen oder verfolgen. Wild nicht mitnehmen. An sicherer Stelle auf Hilfe warten.
- Nachweise sichern: Unfallort und Fahrzeugschäden fotografieren, soweit gefahrlos möglich. Eine Wildunfallbescheinigung von Polizei oder Jagdausübungsberechtigten geben lassen.
- Schaden melden: Den Versicherer zeitnah informieren und das weitere Vorgehen vor einer Reparatur abstimmen.
Wie lässt sich das Risiko verringern?
Fahren Sie an Wald- und Feldrändern besonders aufmerksam, vor allem in der Dämmerung. Reduzieren Sie bei Wildwechsel das Tempo, blenden Sie das Fernlicht ab und rechnen Sie mit weiteren Tieren. Ist ein Zusammenstoß unvermeidbar, bremsen Sie kontrolliert und halten Sie das Lenkrad fest.
Passt Ihre Kfz-Versicherung zu Ihrem Alltag?
Steht in Ihrem Vertrag nur „Haarwild“ oder bereits „Tiere aller Art“? Welche Selbstbeteiligung haben Sie vereinbart? BVS-Finanz in Bodenmais hilft Ihnen, diese Fragen zu klären und Ihren bestehenden Schutz einzuordnen. Bringen Sie Ihren Versicherungsschein und die Bedingungen zum Gespräch mit.
Kfz-Versicherung gemeinsam prüfen →
Sie möchten einen Schaden melden? Hier finden Sie unseren Service zur Schadenmeldung. Passend zur Jahreszeit lesen Sie auch unseren Beitrag zur Winterreifenpflicht und Versicherung bei einem Unfall.
Stand: 21. Oktober 2026. Themenanlass: Versicherungsbote-Wochenkurier vom 19. Oktober 2026. Fachliche Quellen: GDV zu Wildunfällen und Kaskoschutz, ADAC zum Verhalten und zur Schadenregulierung sowie Bund der Versicherten zum Versicherungsschutz. Maßgeblich sind der konkrete Schadenhergang und die jeweiligen Versicherungsbedingungen. Titelbild: KI-generiertes Symbolbild.
Was bedeutet das für Ihre Situation?
Ein Artikel kann Orientierung geben. Welche Lösung zu Ihrem Alltag, Ihren Verträgen und Ihren Zielen passt, klären wir gemeinsam.
Versicherungsberatung kennenlernen →Ihre Frage verdient eine persönliche Antwort.
Schildern Sie kurz Ihr Anliegen. Wir melden uns, um den nächsten Schritt mit Ihnen zu besprechen.
Bitte keine Gesundheitsdaten, Kontodaten oder vertraulichen Unterlagen senden. Eine Anfrage ist kein Vertragsabschluss.
Weitere Beiträge für Sie.
Alle Beiträge ansehen →
Winterreifen: Wann sie Pflicht sind – und was bei einem Unfall gilt
Wann sind Winterreifen Pflicht? Was Alpine-Symbol und Profiltiefe bedeuten und welche Folgen Sommerreifen nach einem Unfall für Haftung und Versicherung haben können.
Psychische Erkrankungen und Berufsunfähigkeit: Was die Zahlen zeigen
Psychische Erkrankungen und BU: Was aktuelle Zahlen wirklich zeigen und wie Sie Gesundheitsfragen nach Therapie oder Diagnose sorgfältig beantworten.
BU-Leistungsquote verstehen: Was Statistiken wirklich aussagen
Was bedeutet die BU-Leistungsquote? Aktuelle Verbandszahlen richtig einordnen – und verstehen, was für die eigene Absicherung wichtiger ist.